Domain verandatür.de kaufen?
Wir ziehen mit dem Projekt
verandatür.de um.
Sind Sie am Kauf der Domain
verandatür.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verandatür.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
GarveeMore Rattan Gartenmöbel Set 5 Teilig, Lounge Möbel Outdoor Balkon Bequemen Polstern, Ottomans,Gehärtetem Glas Couchtisch, Garten,Veranda,Terrasse,Wetterfestes ,TerrassenmöbelGarveeMore Rattan Gartenmöbel Set 5 Teilig, Lounge Möbel Outdoor Balkon Bequemen Polstern, Ottomans,Gehärtetem Glas Couchtisch, Garten,Veranda,Terrasse,Wetterfestes ,Terrassenmöbel. Komplettes 5-teiliges Gartenmöbel Set: Enthält 2 Sessel, 2 vielseitige Hocker und 1 Couchtisch aus gehärtetem Glas – ideal für Balkon, Terrasse oder Garten. Robustes, wetterfestes PE-Rattan & Stahlgestell: UV-beständig, rostfrei und langlebig, bleibt bei jedem Wetter stabil und modern. Dicke, bequeme Polster: Hochdichte Schaumkissen mit abnehmbaren, pflegeleichten Bezügen bieten langanhaltenden Sitzkomfort. Platzsparende & flexible Hocker: Als Fußablage, zusätzliche Sitzgelegenheit oder Beistelltisch nutzbar; lassen sich bei Nichtgebrauch unter die Sessel schieben. Hohe Belastbarkeit & einfache Montage: Jeder Sessel bis 180 kg, Tisch bis 80 kg belastbar; inkl. aller Teile und Anleitung für schnellen Aufbau. Farbe:Blau169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außenleuchte Deckenleuchte Lampe ALU Glas D 27,9cm 2 Flammig IP44 Veranda BalkonBeschreibung Diese traditionellen, industriellen Küstenarmaturen sind so gestaltet, dass sie wie die Arbeitslaternen aussehen, die in den 1940er und 1950er Jahren am Hafen gesehen wurden. Handgefertigt aus Aluminium und lackiert in Storm Cloud Grau mit schwarzem Sprenkel-Finish, verfügen diese attraktiven Laternen über ein mundgeblasenes, zwielichtiges Glas, um ihren authentischen Look zu unterstreichen. Details • Produktart: Unterputzleuchte • Höhe in cm: 14,9 • Ø in cm: 27,9 • Material: Aluminium, mundgeblasenes Blasenglas • Finish: Sturmwolke • Anzahl Fassungen: 2 • Maximale Wattleistung: 60W • Fassung: E27 • Lampe enthalten: nein • Stromspannung: 220-240V 50hz • Schutzart: IP44 • Schutzklasse: Klasse I Höhe in cm: 14,9 Ø in cm: 27,9 Material: Aluminium, mundgeblasenes Blasenglas Finish: Sturmwolke Anzahl Fassungen: 2129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
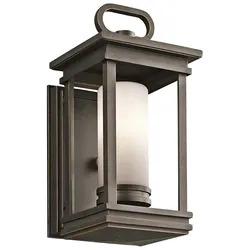
Außenleuchte Wandlampe Laterne ALU Glas Bronze H 45,1 cm E14 IP44 Veranda BalkonBeschreibung Die South Hope-Kollektion mildert ihr robustes rechteckiges Design mit satiniertem, ummanteltem Opalglas für eine gekonnt zurückhaltende Anmut und einladendes Licht. Ein Oil Rubbed Bronze Finish rundet den Gesamtlook mit einem Hauch von Casual-Style ab. Offen und sauber kann dieses Design jede Veranda oder jeden Gehweg ergänzen. Details • Produktart: Wandleuchte • Höhe in cm: 45,1 • Breite in cm: 17,8 • Länge in cm: 19,6 • Material: Satiniertes Glas, Aluminium • Finish: Bronze gerieben • Anzahl Fassungen: 1 • Maximale Wattleistung: 60W • Fassung: E27 • Lampe enthalten: nein • Stromspannung: 220-240V 50hz • Schutzart: IP44 • Schutzklasse: Klasse I • Höhe der Rückplatte in cm: 16,51 • Rückenplatte Breite/Ø in cm: 33,655 Höhe in cm: 45,1 Breite in cm: 17,8 Länge in cm: 19,6 Material: Satiniertes Glas, Aluminium Finish: Bronze gerieben299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außenleuchte Wandlampe Laterne ALU Glas Bronze H 30 cm E14 IP44 Veranda BalkonBeschreibung Die South Hope-Kollektion mildert ihr robustes rechteckiges Design mit satiniertem, ummanteltem Opalglas für eine gekonnt zurückhaltende Anmut und einladendes Licht. Ein Oil Rubbed Bronze Finish rundet den Gesamtlook mit einem Hauch von Casual-Style ab. Offen und sauber kann dieses Design jede Veranda oder jeden Gehweg ergänzen. Details • Produktart: Wandleuchte • Höhe in cm: 30 • Breite in cm: 14 • Länge in cm: 15,8 • Material: Satiniertes Glas, Aluminium • Finish: Bronze gerieben • Anzahl Fassungen: 1 • Maximale Wattleistung: 60W • Fassung: E14 • Lampe enthalten: nein • Stromspannung: 220-240V 50hz • Schutzart: IP44 • Schutzklasse: Klasse I • Höhe der Rückplatte in cm: 13,335 • Rückenplatte Breite/Ø in cm: 20,32 Höhe in cm: 30 Breite in cm: 14 Länge in cm: 15,8 Material: Satiniertes Glas, Aluminium Finish: Bronze gerieben235,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
VEVOR Fenstermarkise 121,9x106,6x51cm, Türvordach, leichte & stabile Aluminium-Außenmarkisen, Überdachung, Schutz vor Regen, Schnee & Sonnenlicht für Tür, Eingang, Fenster, Terrasse, VerandaVEVOR Fenstermarkise 121,9x106,6x51cm, Türvordach, leichte & stabile Aluminium-Außenmarkisen, Überdachung, Schutz vor Regen, Schnee & Sonnenlicht für Tür, Eingang, Fenster, Terrasse, Veranda Umfassender Schutz Robuste Konstruktion Wasserableitungssystem Familienfreundliches Heimwerken Stilvoll und vielseitig Regenfest und auslaufsicher Produktgewicht: 13,78 lbs / 6,25 kg, Hauptmaterial: Aluminium,Artikelmodellnummer: QL-48INCH, Sonnenschutzfläche: 48 x 42 Zoll / 1219 x 1066 mm, Kompatible Türbreite: 3,28 Fuß / 1 m, Produktabmessungen: 47,99 x 41,97 x 20,08 Zoll / 121,9 x 106,6 x 51 cm70,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Fenstermarkise 101,6x106,6x51 cm, Türvordach, Sonnenschutz, leichte & stabile Aluminium-Außenmarkisen, Schutz vor Regen, Schnee & Sonnenlicht für Tür, Eingang, Fenster, Terrasse, VerandaVEVOR Fenstermarkise 101,6x106,6x51 cm, Türvordach, Sonnenschutz, leichte & stabile Aluminium-Außenmarkisen, Schutz vor Regen, Schnee & Sonnenlicht für Tür, Eingang, Fenster, Terrasse, Veranda Umfassender Schutz Robuste Konstruktion Wasserableitungssystem Familienfreundliches Heimwerken Stilvoll und vielseitig Regenfest und auslaufsicher Produktgewicht: 11,57 lbs / 4,9 kg, Hauptmaterial: Aluminium,Artikelmodellnummer: QL-40INCH, Sonnenschutzfläche: 40 x 42 Zoll / 1016 x 1066 mm, Kompatible Türbreite: 3,28 Fuß / 1 m, Produktabmessungen: 40 x 41,97 x 20,08 Zoll / 101,6 x 106,6 x 51 cm62,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GarveeMore Rattan Gartenmöbel Set 5 Teilig, Lounge Möbel Outdoor Balkon Bequemen Polstern, Ottomans,Gehärtetem Glas Couchtisch, Garten,Veranda,Terrasse,Wetterfestes ,TerrassenmöbelGarveeMore Rattan Gartenmöbel Set 5 Teilig, Lounge Möbel Outdoor Balkon Bequemen Polstern, Ottomans,Gehärtetem Glas Couchtisch, Garten,Veranda,Terrasse,Wetterfestes ,Terrassenmöbel. Komplettes 5-teiliges Gartenmöbel Set: Enthält 2 Sessel, 2 vielseitige Hocker und 1 Couchtisch aus gehärtetem Glas – ideal für Balkon, Terrasse oder Garten. Robustes, wetterfestes PE-Rattan & Stahlgestell: UV-beständig, rostfrei und langlebig, bleibt bei jedem Wetter stabil und modern. Dicke, bequeme Polster: Hochdichte Schaumkissen mit abnehmbaren, pflegeleichten Bezügen bieten langanhaltenden Sitzkomfort. Platzsparende & flexible Hocker: Als Fußablage, zusätzliche Sitzgelegenheit oder Beistelltisch nutzbar; lassen sich bei Nichtgebrauch unter die Sessel schieben. Hohe Belastbarkeit & einfache Montage: Jeder Sessel bis 180 kg, Tisch bis 80 kg belastbar; inkl. aller Teile und Anleitung für schnellen Aufbau. Farbe:Blau169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außenleuchte Deckenleuchte Lampe ALU Glas D 27,9cm 2 Flammig IP44 Veranda BalkonBeschreibung Diese traditionellen, industriellen Küstenarmaturen sind so gestaltet, dass sie wie die Arbeitslaternen aussehen, die in den 1940er und 1950er Jahren am Hafen gesehen wurden. Handgefertigt aus Aluminium und lackiert in Storm Cloud Grau mit schwarzem Sprenkel-Finish, verfügen diese attraktiven Laternen über ein mundgeblasenes, zwielichtiges Glas, um ihren authentischen Look zu unterstreichen. Details • Produktart: Unterputzleuchte • Höhe in cm: 14,9 • Ø in cm: 27,9 • Material: Aluminium, mundgeblasenes Blasenglas • Finish: Sturmwolke • Anzahl Fassungen: 2 • Maximale Wattleistung: 60W • Fassung: E27 • Lampe enthalten: nein • Stromspannung: 220-240V 50hz • Schutzart: IP44 • Schutzklasse: Klasse I Höhe in cm: 14,9 Ø in cm: 27,9 Material: Aluminium, mundgeblasenes Blasenglas Finish: Sturmwolke Anzahl Fassungen: 2129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Außenleuchte Wandlampe Laterne ALU Glas Bronze H 45,1 cm E14 IP44 Veranda BalkonBeschreibung Die South Hope-Kollektion mildert ihr robustes rechteckiges Design mit satiniertem, ummanteltem Opalglas für eine gekonnt zurückhaltende Anmut und einladendes Licht. Ein Oil Rubbed Bronze Finish rundet den Gesamtlook mit einem Hauch von Casual-Style ab. Offen und sauber kann dieses Design jede Veranda oder jeden Gehweg ergänzen. Details • Produktart: Wandleuchte • Höhe in cm: 45,1 • Breite in cm: 17,8 • Länge in cm: 19,6 • Material: Satiniertes Glas, Aluminium • Finish: Bronze gerieben • Anzahl Fassungen: 1 • Maximale Wattleistung: 60W • Fassung: E27 • Lampe enthalten: nein • Stromspannung: 220-240V 50hz • Schutzart: IP44 • Schutzklasse: Klasse I • Höhe der Rückplatte in cm: 16,51 • Rückenplatte Breite/Ø in cm: 33,655 Höhe in cm: 45,1 Breite in cm: 17,8 Länge in cm: 19,6 Material: Satiniertes Glas, Aluminium Finish: Bronze gerieben299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außenleuchte Wandlampe Laterne ALU Glas Bronze H 30 cm E14 IP44 Veranda BalkonBeschreibung Die South Hope-Kollektion mildert ihr robustes rechteckiges Design mit satiniertem, ummanteltem Opalglas für eine gekonnt zurückhaltende Anmut und einladendes Licht. Ein Oil Rubbed Bronze Finish rundet den Gesamtlook mit einem Hauch von Casual-Style ab. Offen und sauber kann dieses Design jede Veranda oder jeden Gehweg ergänzen. Details • Produktart: Wandleuchte • Höhe in cm: 30 • Breite in cm: 14 • Länge in cm: 15,8 • Material: Satiniertes Glas, Aluminium • Finish: Bronze gerieben • Anzahl Fassungen: 1 • Maximale Wattleistung: 60W • Fassung: E14 • Lampe enthalten: nein • Stromspannung: 220-240V 50hz • Schutzart: IP44 • Schutzklasse: Klasse I • Höhe der Rückplatte in cm: 13,335 • Rückenplatte Breite/Ø in cm: 20,32 Höhe in cm: 30 Breite in cm: 14 Länge in cm: 15,8 Material: Satiniertes Glas, Aluminium Finish: Bronze gerieben235,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
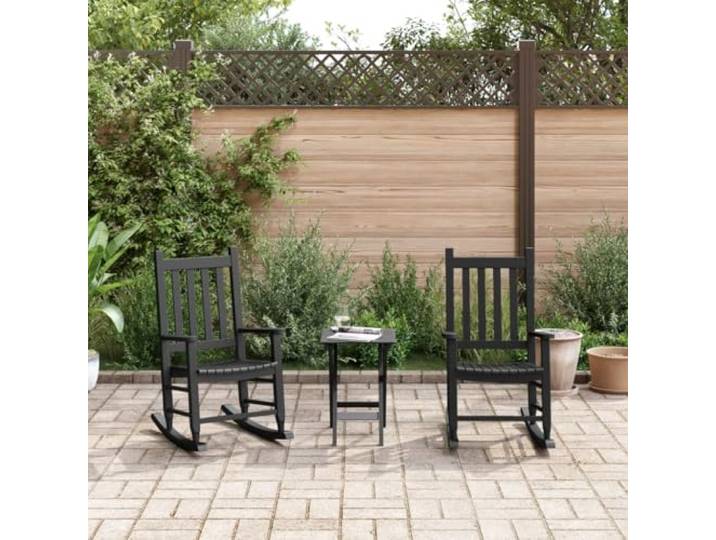
Schaukelstuhl für 2 Stk. Schwarz Massivholz Pappel Pappelholz-Rahmen,Lattenrost,wasserfeste Lackierung,Veranda,Terrasse,Balkon,WohnzimmerSchaukelstuhl für 2 Stk. Schwarz Massivholz Pappel Pappelholz-Rahmen,Lattenrost,wasserfeste Lackierung,Veranda,Terrasse,Balkon,Wohnzimmer. Stabiler Rahmen aus Pappelholz sorgt für eine lange Lebensdauer und zuverlässige Nutzung im Alltag. Der spezielle Winkel der Stuhlbeine und das durchdachte Design schützen dein Kind vor der Gefahr eines Umkippens. Lattenrost-Design lässt Wasser abfließen und unterstützt ein schnelles Trocknen des Holzes. Wasserfeste Lackierung macht den Schaukelstuhl wasserbeständig sowie leicht zu reinigen und zu pflegen. Vielseitig einsetzbar auf überdachter Veranda, Terrasse, im Garten, auf dem Balkon oder drinnen im Wohnzimmer. Farbe:Schwarz183,00 €*Versand: 11,88 €Sichere Weiterleitung zum Anbieter
-
Keller, Nina: Wildblumen für Balkon und TerrasseWildblumen für Balkon und Terrasse , Mit einheimischen Arten Lebensraum für bedrohte Insektenarten schaffen , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 20220402, Produktform: Leinen, Titel der Reihe: GU Garten extra##, Autoren: Keller, Nina, Seitenzahl/Blattzahl: 160, Abbildungen: 150 Fotos, Themenüberschrift: GARDENING / Regional / West (AK, CA, CO, HI, ID, MT, NV, UT, WY), Keyword: ese; Wildpflanzen; Hochbeete; Gärtnern; Hochbeet; Pflanzen; Töpfe; Blumentöpfe; bedrohte Arten; Insekten; Blütenvielfalt, Fachschema: Garten~Gartenbau / Garten~Garten / Wintergarten~Wintergarten~Pflanze / Terrassen-Bepflanzung~Terrasse~Biogarten~Biologie / Biogarten~Garten / Biogarten~Architekt / Gartenarchitekt~Gartenarchitektur - Gartenarchitekt~Garten / Naturgarten~Naturgarten~Wildgarten~Westen (USA) - Westcoast - Wilder Westen, Fachkategorie: Gewächshäuser, Wintergärten, Terrassen~Landschaftsgestaltung~Natur- und Wildgärten, Region: USA Westen, Thema: Entdecken, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Ökologisches Gärtnern, organischer Anbau, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Graefe und Unzer Verlag, Verlag: Graefe und Unzer Verlag, Verlag: GRFE UND UNZER Verlag GmbH, Länge: 245, Breite: 188, Höhe: 19, Gewicht: 660, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783833883828, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 269161919,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.